Pratique d'un sport à risques et assurance de prêt immobilier : qu'en est-il ?
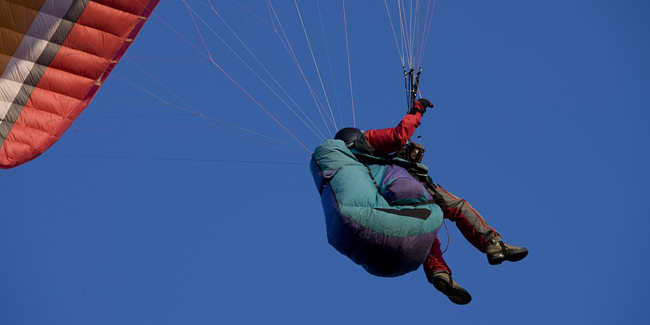
Sport à risque et assurance emprunteur ne font jamais bon ménage. Les assureurs sont très frileux à l’idée de couvrir les pratiquants de ce genre d’activités sportives, car les chances pour qu’ils soient touchés par une invalidité ou pire, un décès sont relativement élevés, du moins si l’on en croit les statistiques. Or, le rôle de l’assurance emprunteur est de justement couvrir ces risques. Les compagnies d’assurance acceptent-elles alors de fournir un contrat à ces emprunteurs ? Quelles sont leurs conditions ?
Les sports jugés à risque par les assureurs
Sous forme de contrat individuel ou contrat de groupe, l’assurance de prêt immobilier est une protection à la fois pour la banque et l’emprunteur en prenant en charge le remboursement de l’emprunt. Son rôle est de substituer à l’emprunteur sur le paiement de ses mensualités dans le cas où celui-ci venait à décéder, subir une perte totale et irréversible d’autonomie ou une perte de revenus due à une incapacité ou une invalidité. Étant donné que chaque emprunteur a son propre profil, avant d’accepter de couvrir, la compagnie d’assurances réalise d’abord une petite enquête sur son client dans l’optique de mieux connaître ses habitudes et les risques qu’il représente.
Une pratique sportive dangereuse n’est pas toujours vue du bon œil, car les probabilités de décès ou de séquelles lourdes sont trop élevées. Ces activités dites à risque se déclinent en quatre grandes catégories. En premier lieu, on a les sports exigeant certaines conditions de pratique comme la voile, le snowboard, le ski, l’équitation ou encore le surf. Ensuite, place aux sports dangereux tels que les arts martiaux, les sports de combat ou la plongée sous-marine. Dans la catégorie des sports professionnels, on retrouve la voltige aérienne ainsi que les sports motorisés. Enfin, n’oublions pas de citer les sports extrêmes tels que l’escalade, le saut à l’élastique, le parapente, l’ULM ou le parachutisme.
Les répercussions de la pratique d’un sport à risque sur une assurance emprunteur
La pratique d’un sport à risque a trois grandes conséquences. La première est l’exclusion de garanties. Cela signifie que l’assureur accepte d’accorder un contrat, mais ne va pas indemniser l’assuré sur la discipline dangereuse qu’il pratique. Mais dans ce domaine, il y a encore deux écoles : les exclusions rachetables et celles « non rachetables ». On dit que l’exclusion est rachetable lorsque la compagnie consent à couvrir le risque en échange de l’application d’une surprime. Par contre, l’exclusion est dite « non rachetable » lorsqu’elle est formelle sur le refus de faire adhérer la personne.
La seconde répercussion d’une activité sportive dangereuse est l’application de franchises qui peuvent prendre la forme d’une réduction de l’indemnisation sur le montant ou dans le temps ou sur un délai de carence.
Dernière conséquence et non des moindres : la résiliation du contrat. L’assureur en arrive à ce point lorsque de fausses déclarations ont été émises. Si c'est le cas et que l’emprunteur subit une invalidité ou décède, une rupture de contrat peut également être entamée par la compagnie.
Les solutions pour concilier « sport à risque » et assurance emprunteur
Afin d’éviter les surprimes sur l’assurance emprunteur, l’astuce consiste à souscrire à une garantie des accidents de la vie dans l’assurance habitation. De cette façon, l’emprunteur bénéficie d’une couverture moins onéreuse sur la pratique de son activité sportive. Il est également conseillé d’adhérer auprès des compagnies d’assurance spécialisées dans le domaine du sport. Quelques limites vont tout simplement être fixées par ces assureurs. Par exemple, les parachutistes ne peuvent pas faire plus de 50 sauts par an. Les alpinistes de leur côté ne doivent pas aller au-delà de 3000 mètres. Sinon, il serait aussi intéressant d’opter pour des assurances sans exclusion. Elles sont rares, mais elles existent. Pour les trouver, il faudra probablement passer par les services d’un courtier en assurance ou par un comparateur en ligne.
Autres dossiers
-
 Qu'est-ce qu'une exclusion de garantie et une surprime dans une assurance emprunteur ?
L’assurance de prêt immobilier est une assurance destinée à garantir le remboursement de votre crédit en cas de décès, d’invalidité ou d’incapacité de travail temporaire suivant une maladie ou un...
-
 Assurance prêt immobilier pour fonctionnaire : explications
S’il existe un profil privilégié par les banques en matière de prêt immobilier, c’est bien celui du fonctionnaire. En effet, doté d’une situation professionnelle stable, le fonctionnaire est le...
-
 Assurance emprunteur avec un diabète : quelle solution ?
Touchant un large panel de la population, des plus jeunes aux plus âgés, le diabète s’inscrit comme l’une des priorités de la santé publique en France. Vivre avec une telle maladie a de nombreux...
-
 Assurance emprunteur avec garantie perte d'emploi
Lorsque vous contractez un prêt immobilier, vous êtes tenu de souscrire une assurance de prêt. Cette couverture est destinée à vous protéger contre les risques de la vie susceptible de vous empêcher...
-
 Quels sont les métiers à risques pour l'assurance de prêt immo ?
En matière de crédit immobilier, l’assurance a pour objectif de pallier la défaillance de remboursement de l’emprunteur en cas de décès, d’incapacité ou d’invalidité. Comme toute assurance,...
-
 Assurance emprunteur avec un cancer : quelle solution ?
Être atteint d’un cancer et vouloir financer un projet immobilier constitue souvent une double peine pour un emprunteur. Si d’une part, il doit affronter sa maladie, d’autre part, il fait face aux...
-
 Assurance prêt immobilier pour un investissement locatif : nos conseils
Lorsqu’un crédit immobilier est contracté dans le but d’effectuer un investissement locatif, les banques voient le dossier d’un très bon œil. Cependant, la nature de l’investissement objet du prêt...
-
 Assurance prêt immobilier en cas de surpoids ou d'obésité : les solutions
Le surpoids ou l’obésité est considéré par l’assureur de prêt immobilier comme un risque aggravé. Ainsi, l’emprunteur en situation de surpoids ou d’obésité va avoir du mal à assurer son prêt et s’il...
-
 Assurance de prêt immobilier avec problèmes de santé : quelles solutions ?
L’assurance de prêt immobilier est une assurance visant à protéger la banque contre l’incapacité de l’emprunteur à continuer le remboursement de sa dette. Elle couvre notamment le décès ou...
-
 Quelles démarches pour changer d'assurance de prêt immobilier ?
Vous avez souscrit l’assurance de groupe pour votre prêt immobilier et vous n’êtes pas satisfait du produit ? L’assurance de groupe peut ne pas vous offrir les garanties dont vous souhaitez...